
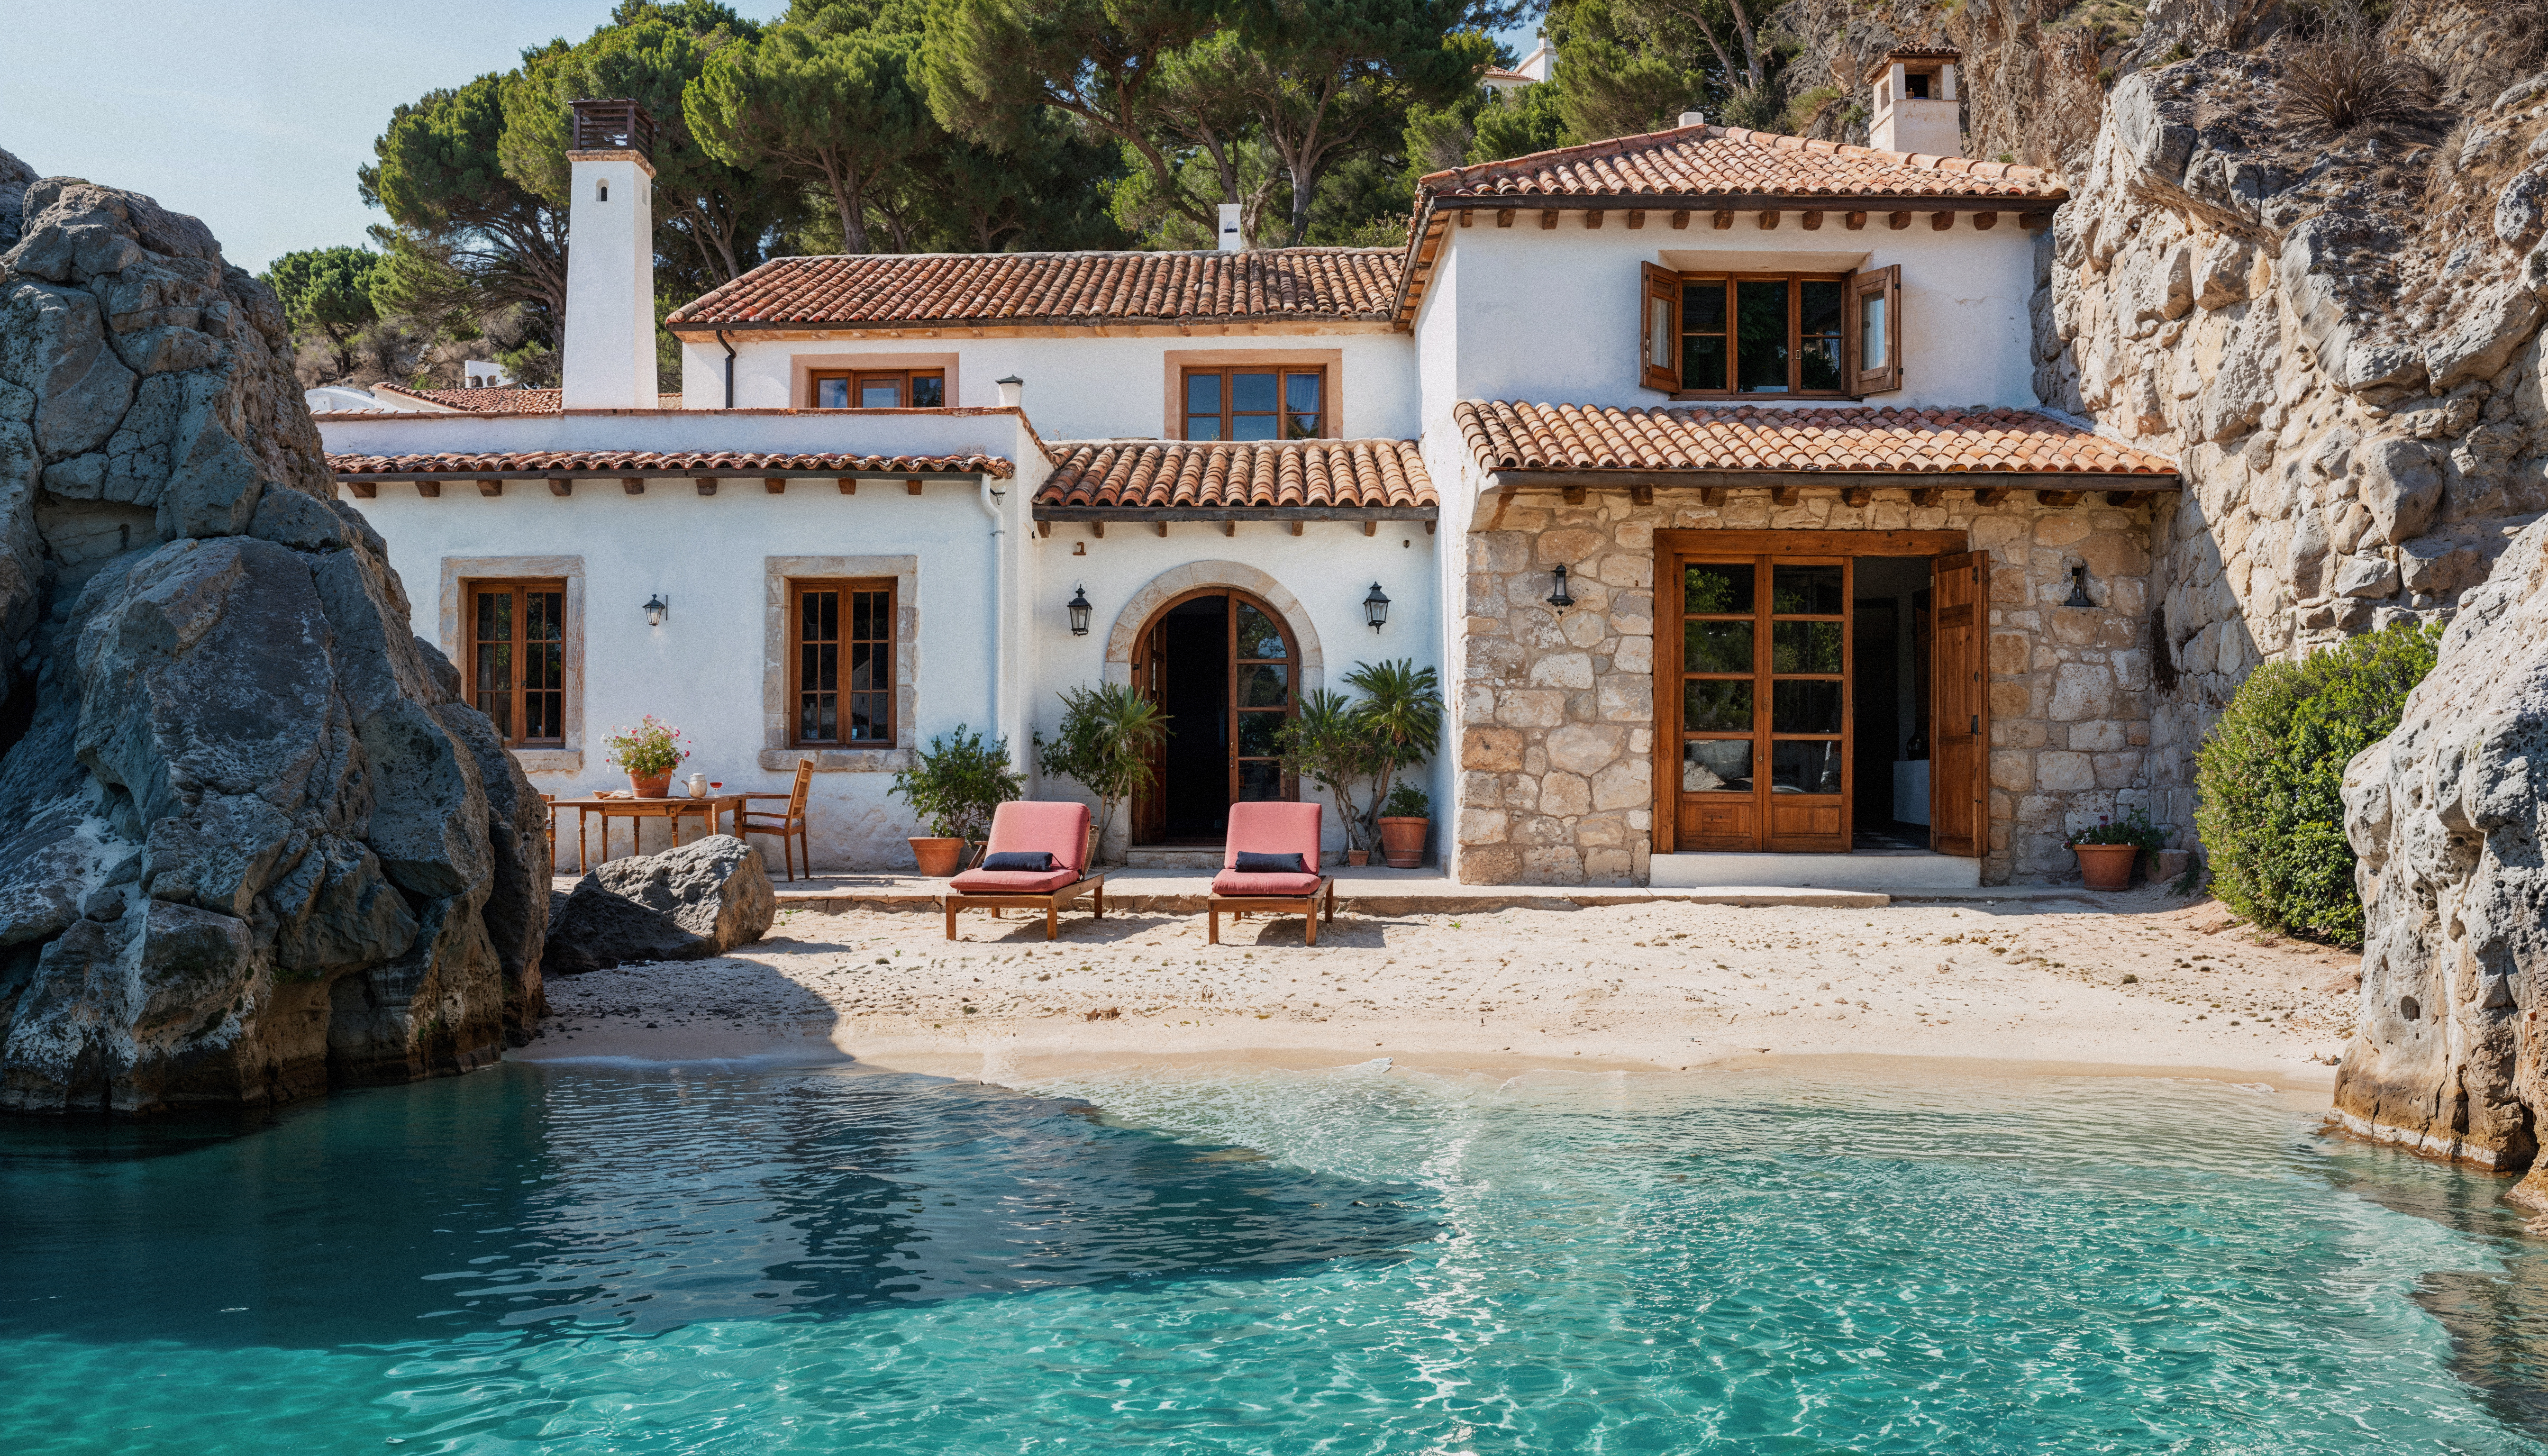
Comprare una seconda casa al mare direttamente da un privato può essere un’opportunità interessante, sia dal punto di vista economico che relazionale: si ha un contatto diretto con il venditore, si possono gestire i tempi con maggiore flessibilità e si ha spesso margine per una trattativa più personale.
Tuttavia, proprio perché non c’è un intermediario a fare da filtro o da supporto tecnico, è fondamentale essere ben preparati su due aspetti cruciali:
1. La verifica dell’immobile, cioè tutti i controlli necessari per accertarsi che sia regolare dal punto di vista urbanistico, catastale e legale;
2. La gestione della compravendita, che comprende la redazione della proposta, del preliminare (con le giuste clausole) e l’organizzazione del rogito.
Acquistare senza intermediari richiede quindi consapevolezza, metodo e attenzione ai dettagli, ma può rivelarsi una scelta vantaggiosa se affrontata nel modo giusto.
Vediamo in dettaglio tutto ciò che serve per affrontare il percorso in autonomia: analisi dei costi fissi e variabili, aspetti fiscali, rendimenti potenziali e una checklist operativa completa per acquistare la tua casa al mare in modo sicuro e ben pianificato.
Prima domanda: è un sogno… o un investimento che deve rendere?
A cosa serve davvero una seconda casa al mare?
Prima di addentrarsi in cifre, documenti e burocrazia, è importante chiarirsi le idee su perché si vuole acquistare una casa al mare. C’è chi la immagina come rifugio per le vacanze, chi come investimento per generare un’entrata extra, e chi ancora come bene patrimoniale da lasciare ai figli.
Se la usi per te e la tua famiglia, diventerà un punto di riferimento nei weekend e nei periodi di ferie, un luogo tutto tuo dove rilassarti e ritrovare ritmi più lenti. Se invece pensi di affittarla, specie nei mesi estivi, potresti puntare a un rendimento lordo annuo del 5–10% sul capitale investito, a patto di scegliere una località molto richiesta e gestire con attenzione il calendario degli affitti, le pulizie e i prezzi.
In ogni caso, prima di procedere è utile fermarsi a valutare questi aspetti con lucidità: quanto la userai davvero? Quante settimane potresti affittarla? Quanto puoi sostenere in termini di costi annuali? Definire con chiarezza il tuo obiettivo ti aiuterà a prendere decisioni coerenti lungo tutto il percorso.
Il budget reale: ben oltre il solo prezzo d’acquisto.
Quando si compra una casa al mare, specialmente da un privato, si tende a ragionare solo sul prezzo pattuito. In realtà, ci sono molte voci da considerare per avere un’idea completa di quanto ti costerà davvero l’acquisto.
Le imposte di registro, ipotecarie e catastali – in caso di compravendita tra privati – sono tutte a carico dell’acquirente e ammontano, nella maggior parte dei casi, al 9% del valore catastale dell’immobile (non del prezzo pagato).
A questo si aggiungono le spese notarili, che possono variare in base al tipo di atto, all’eventuale presenza di mutuo, alla necessità di trascrivere un preliminare, e via dicendo.
Se vuoi acquistare con un mutuo ricorda che sul mutuo per seconda casa si applica un’imposta sostitutiva del 2%, e che spesso la banca richiederà perizia e polizze aggiuntive. Infine, può essere molto utile affidarsi a un tecnico di fiducia (geometra o architetto) per verificare la regolarità edilizia e catastale dell’immobile prima di impegnarsi: anche questo ha un costo, ma è un investimento sulla tua tranquillità futura.
Una volta acquistata la casa, iniziano i costi ricorrenti: tasse comunali (IMU e TARI), utenze, eventuali spese condominiali, manutenzione ordinaria e straordinaria, assicurazione. Anche se la userai solo per un paio di mesi l’anno, le spese ci saranno comunque, e bisogna metterle in conto. Un costo annuo medio, considerando una casa al mare di media grandezza in buone condizioni, può aggirarsi tra i 3.000 e i 4.000 euro, ma è solo una stima: la realtà dipenderà da dove compri, come la usi, e in che stato è l’immobile.
Come fare le verifiche prima di comprare (senza intermediari)
Comprare direttamente da un privato ti dà maggiore autonomia e, spesso, margine di trattativa. Ma significa anche che sei tu a dover accertare che tutto sia in regola, prima di firmare qualunque documento o versare acconti.
La prima cosa da ottenere è il titolo di provenienza: l’atto con cui il venditore è diventato proprietario (acquisto, donazione, successione). Serve a verificare che abbia davvero il diritto di vendere e che l’immobile non sia gravato da ipoteche, vincoli o contenziosi. A questo si aggiungono le visure catastali e ipotecarie aggiornate, da leggere con attenzione (o da far controllare a un tecnico o al notaio).
Poi c’è la parte più “tecnica”, ma fondamentale: la conformità catastale (la planimetria deve corrispondere allo stato attuale della casa) e quella urbanistica-edilizia (nessuna parte costruita abusivamente o modificata senza permessi). Se ci sono difformità, devono essere sanate prima della vendita. Per questo, prima di fare una proposta vincolante, vale la pena incaricare un tecnico di fiducia che faccia una verifica documentale e un sopralluogo.
Verifica anche se esistono vincoli paesaggistici o demaniali, molto frequenti in zone costiere: possono influenzare interventi futuri o il valore dell’immobile.
Non dimenticare l’APE (Attestato di Prestazione Energetica), obbligatorio per legge, né la conformità (o almeno la rispondenza) degli impianti: richiedi al venditore i documenti previsti dal DM 37/2008.
Infine, controlla lo stato dei pagamenti condominiali (il venditore risponde delle morosità pregresse per due anni) e delle tasse locali (IMU, TARI). Anche eventuali pertinenze – box, posti auto, cantine – devono essere accatastate correttamente e riportate nell’atto.
Fidarsi non basta: se non c’è un’agenzia, il tuo “airbag” sono un tecnico preparato e un notaio coinvolto fin da subito.

Come impostare proposta, caparra e preliminare?
Nelle trattative tra privati, la proposta d’acquisto non è obbligatoria, ma può essere utile per mettere nero su bianco il prezzo, i tempi e le condizioni. L’ideale è che sia firmata da entrambe le parti e che venga accompagnata da clausole sospensive, come:
l’esito positivo del mutuo (se previsto);
- la regolarità urbanistica e catastale;
- l’assenza di ipoteche, abusi o pendenze sull’immobile.
La caparra confirmatoria (di solito 5-10% del prezzo) va versata solo dopo aver firmato qualcosa di formalmente valido e tracciabile (no contanti, solo bonifico con causale chiara).
Il preliminare di compravendita è il vero contratto vincolante. Deve riportare tutti gli elementi essenziali: dati delle parti, descrizione precisa dell’immobile (con pertinenze), prezzo, modalità di pagamento, tempistiche, eventuali garanzie, e soprattutto le dichiarazioni del venditore sulla regolarità dell’immobile.
Un’opzione utile, specie se l’atto definitivo sarà firmato tra qualche mese, è la trascrizione del preliminare nei registri immobiliari: ha un costo, ma ti tutela in caso di sorprese (ipoteche, pignoramenti, vendite parallele).
Nel rogito notarile, il pagamento finale avviene con assegni circolari indicati nell’atto, e il notaio esegue tutte le verifiche finali prima di procedere alla registrazione. Subito dopo, dovrai occuparti delle volture catastali, delle utenze e delle comunicazioni obbligatorie al Comune (IMU, TARI).
Evita moduli generici o prestampati online: ogni compravendita è unica, e un documento mal impostato può diventare un problema serio in caso di contenzioso.
Come mettere a reddito la casa al mare (senza agenzia)?
Una casa al mare può diventare una fonte di reddito interessante, ma solo se affronti la cosa con realismo. Affittare nei mesi estivi – soprattutto in località ad alta richiesta – può garantire buoni incassi in poco tempo, ma comporta anche impegno operativo, burocrazia e una gestione molto attenta.
Il primo passo è definire il tuo target: famiglie con bambini? Coppie? Smart worker in cerca di tranquillità? A seconda del pubblico, dovrai attrezzare la casa in modo coerente: Wi-Fi veloce, aria condizionata, lavastoviglie, posto auto e una buona insonorizzazione fanno spesso la differenza. Anche un angolo lavoro con una scrivania può rendere l’immobile più appetibile fuori stagione.
Puoi occuparti in autonomia di tutte le attività, oppure affidare a un professionista (o ditta) solo alcune fasi: pulizie, check-in/out, manutenzioni. In ogni caso, dovrai gestire annunci, prenotazioni, recensioni e tariffe, scegliendo le piattaforme più adatte (Airbnb, Booking, ecc.) e tenendo aggiornato il calendario.
La fiscalità degli affitti brevi prevede l’obbligo di dichiarare i canoni percepiti. In molti casi conviene aderire alla cedolare secca al 21%, che semplifica molto le cose e ti evita di dover aprire una partita IVA. Tieni comunque traccia di tutte le spese connesse all’affitto, perché alcune sono deducibili o compensabili.
Una formula base per stimare il rendimento lordo è:
Canoni incassati in 12 mesi ÷ (Prezzo d’acquisto + costi una tantum)
Non è una scienza esatta, ma può aiutarti a capire quanto potrà fruttare il tuo investimento prima ancora di firmare il preliminare.
Check-list “da privato a privato” – stampala e spuntala
Comprare senza agenzia significa prendere il controllo dell’intero processo. Questa mini check-list ti aiuta a non dimenticare nulla:
Prima della proposta
Definisco il mio budget totale (acquisto + imposte + notaio + tecnico + arredi + eventuali lavori).
Scelgo notaio e tecnico di mia fiducia (non suggeriti dal venditore).
Ottengo e verifico: visure, planimetrie, APE, impianti, conformità urbanistica/catastale.
Controllo spese condominiali arretrate, delibere per lavori già approvati e pagamenti IMU/TARI.
Simulo i costi fissi annui (tasse, utenze, manutenzione).
Se penso di affittarla, valuto il rendimento atteso.
Durante la proposta e il preliminare
Inserisco clausole sospensive per tutelarmi (mutuo, assenza ipoteche/abusi, ecc.).
Specifico con chiarezza caparra, pertinenze, arredi inclusi.
Valuto con il notaio la trascrizione del preliminare per maggiore sicurezza.
Stabilisco tempi certi per il rogito.
Rogito e post-rogito
Verso i pagamenti con assegni circolari intestati come da atto notarile.
Verifico esonero o applicazione IVA (di norma assente tra privati, ma da confermare).
Eseguo subito: volture utenze, comunicazione IMU e TARI al Comune.
Se affitto: registro contratti e dichiaro i redditi correttamente.
Conclusione: una casa al mare da privato conviene se...
...sei disposto a essere protagonista del processo. Acquistare direttamente da un altro privato può portarti risparmi concreti (niente provvigioni) e margine di trattativa, ma richiede attenzione, metodo e un po’ di competenze trasversali.
In sintesi, funziona bene se:
sai negoziare con lucidità, oppure ti fai affiancare da professionisti mirati (notaio, tecnico);
verifichi ogni documento prima di mettere soldi sul tavolo;
conosci il budget reale, incluso ciò che non è nel prezzo;
imposti correttamente i contratti, evitando improvvisazioni.
Trovi altri articoli a proposito di compravendita e affitto da privato all'interno del Blog immobiliare di Vendocasaprivato: leggili tutti!